从“大选胜利狂欢”到“算力资产大崩盘”,华尔街只用了一天。
 3
 2026-11-06
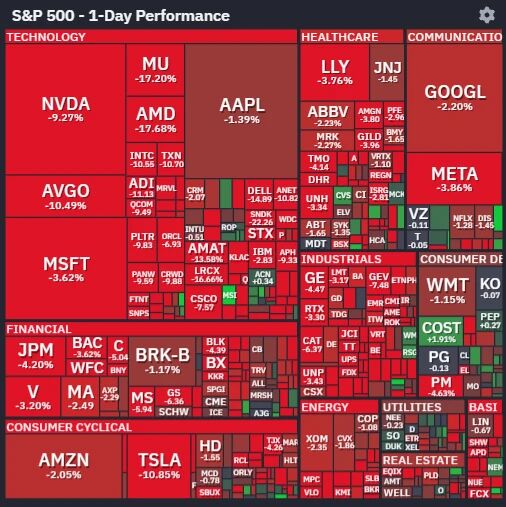
美东时间11月5日,标普500指数大跌4.4%,道指狂泻1834点(-5.5%),创下自2025年4月“解放日关税”冲击以来的最大单日跌幅。一天之内,全美股市开盘仅一小时便蒸发超2万亿美元,全天市值损失高达3万亿美元。
这场暴跌的风暴中心,正是过去一年多风光无限的AI基础设施与数据中心板块。
一、 政策风暴:民意与监管的双重降维打击
这场抛售的直接导火索,是刚刚落幕的中期选举中民主党的全面胜利,以及随之而来的“数据中心建设阻击战”:
1. 地方禁令落地:全美10个州41个地区的投票中,有40个地区通过了数据中心建设的限制或暂停令。瑞银策略师警告,预计到2028年新增的数据中心中,约有30%正面临暂停风险。
2. 巨头预期下修:据《华尔街日报》报道,OpenAI高层已开始讨论下调明年的数据中心产能预期;Meta高管亦公开坦言在美国新建数据中心“将极具挑战性”。
3. 情绪放大器:亚利桑那州众议员安萨里呼吁上任首日即暂停先进AI开发,马斯克的转发与互动更让市场恐慌情绪迅速发酵。
二、 连锁反应:芯片龙头与云服务商全线杀跌
政策的不确定性直接击穿了资本对AI算力高增长的定价模型,重灾区费城半导体指数一度暴跌11%:
英伟达(NVIDIA):作为AI行情风向标重挫8%,成为拖累大盘最甚的单股。
AMD与美光(Micron):即便AMD几天前刚交出史上最赚钱的创纪录财报,仍难逃狂跌15%的宿命。
算力与能源概念股:AI算力租赁商CoreWeave大跌8.9%,为数据中心供电的电气巨头GE Vernova同样大跌7.7%。
不仅如此,债务与股市的联动抛售正在收紧数据中心建设者的融资渠道,恐慌甚至跨越太平洋,引发了韩国综合指数(-5.3%)与日本日经225指数(-1.8%)的亚太科技股大震荡。
三、 品牌与资本视角:是泡沫破裂还是理性修整?
华尔街对这场暴跌的归因存在显著分化:
悲观派(估值挤水分):分析师丹·艾夫斯等认为半导体板块仍有10%~12%的回调空间,摩根大通资产管理亦指出,大量对冲基金在获利了结与债市融资受阻是催化剂。
乐观派(情绪过度反应):Fundstrat的汤姆·李与AMD CEO苏姿丰直言市场过于“短视”,若资本在年底前重新回流,科技股有望出现20%的修复反弹。
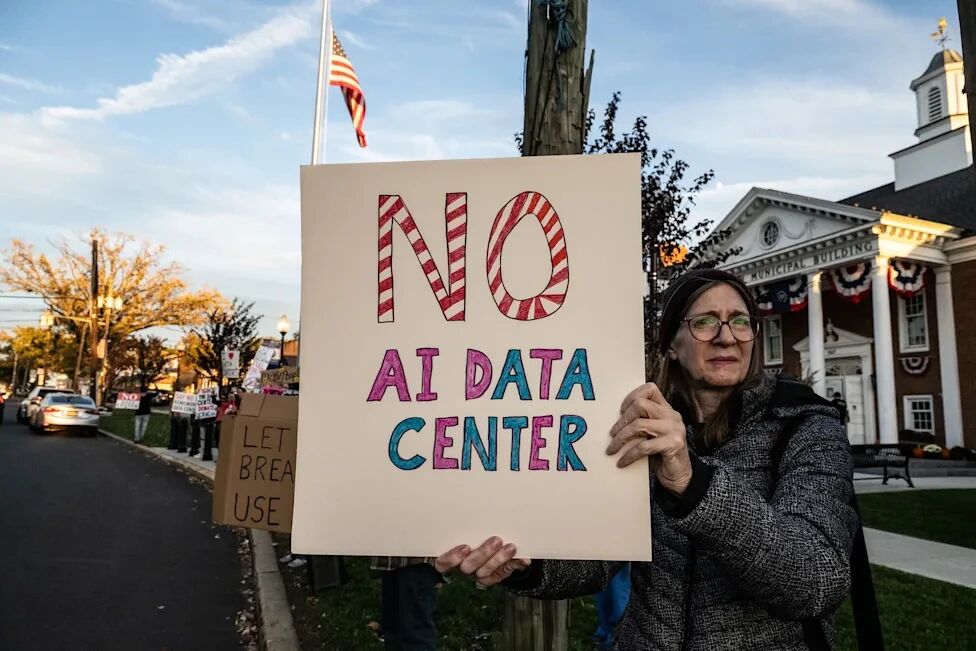 这场暴跌给所有布局AI链条的品牌与投资者敲响了警钟:AI的竞争不再仅仅是算法与算力芯片的较量,更触及到了能源供给、地方政策与生态合规的物理天花板。
接下来市场的核心焦点将转向两件大事:一是即将公布的10月非农就业数据,二是本月中旬英伟达的最新财报——那将给出最权威的答案:这场政治风暴,究竟只是算力跑得太快后的脚滑,还是AI算力需求放缓的真实拐点?
这里是品牌界,欢迎关注。
在这里品读:「人物」品牌背后的创造者;「方法」品牌的真实生长路径;「文化」品牌与中国的关系;「趋势」站在风口看品牌的未来。商业合作微信:YosePaul